Rejestracja spółki z udziałowcem zagranicznym zaczyna się od dokumentów, tłumaczeń i pełnomocnictw
Spis treści
- Wymagane dane, oświadczenia i uwierzytelnienia zagraniczne
- Wybór ścieżki zgłoszenia i wdrożenie procedur księgowych
- Wpływ formalności na ostateczny harmonogram startu
Inwestor zagraniczny chcący uruchomić działalność w Polsce często czeka na załatwienie formalności znacznie dłużej, niż zakładał na etapie planowania biznesu. Procedura startowa wymaga skompletowania bardzo specyficznych dokumentów, oświadczeń wspólników oraz poświadczeń międzynarodowych aktów prawnych. Obecność kapitału z innego kraju narzuca na nową spółkę dodatkowe kroki weryfikacyjne. Konieczność udowodnienia tożsamości i legalności zagranicznych podmiotów potrafi skutecznie zablokować lub wydłużyć cały proces nawet do kilku tygodni.
Wymagane dane, oświadczenia i uwierzytelnienia zagraniczne
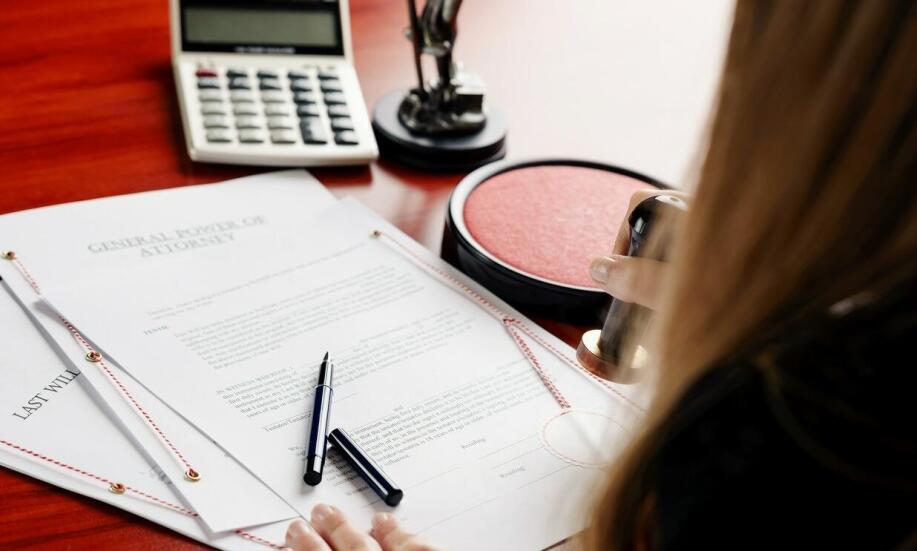
Wniosek o wpis podmiotu do Krajowego Rejestru Sądowego wymaga podania szczegółowych danych każdego zagranicznego wspólnika. Obejmuje to imię i nazwisko osoby fizycznej lub dokładną nazwę podmiotu prawnego, adres zamieszkania bądź siedziby, a także numer dokumentu tożsamości. Podobne informacje musi dostarczyć każdy członek zarządu, wskazując dodatkowo polski lub zagraniczny adres do korespondencji. Niezbędne jest również oświadczenie zarządu o wniesieniu aportów na pokrycie kapitału zakładowego. Kiedy w strukturze właścicielskiej pojawia się zagraniczny udziałowiec, komplet dokumentów poszerza się o specjalną deklarację. Dokument ten określa, czy nowa spółka będzie uznana za cudzoziemca w świetle krajowych przepisów o nabywaniu nieruchomości.
Gdy udziałowcem zostaje zagraniczna osoba prawna, należy przedstawić aktualny odpis z rejestru przedsiębiorców właściwego kraju pochodzenia. Zagraniczne dokumenty tożsamości oraz oficjalne wyciągi rejestrowe wymagają bezwzględnie tłumaczenia przysięgłego na język polski. W przypadku dokumentów pochodzących z państw będących stroną konwencji haskiej, urzędowe pisma muszą wcześniej uzyskać apostille. Poświadczenie to potwierdza autentyczność dokumentu przed przekazaniem go polskiemu tłumaczowi. Odwrócenie tej kolejności, poleganie na zwykłym tłumaczeniu lub braki w uwierzytelnieniach skutkują odrzuceniem wniosku przez referendarza sądowego.
Przeczytaj również: Jak księgowa w Będzinie pomaga w optymalizacji kosztów firmy?
Wybór ścieżki zgłoszenia i wdrożenie procedur księgowych
Procedurę założenia podmiotu można przeprowadzić w systemie teleinformatycznym S24, co teoretycznie pozwala na wpis w ciągu jednej doby. Elektroniczna droga wymaga jednak posiadania kwalifikowanego podpisu przez wszystkich wspólników. Dla cudzoziemców oznacza to konieczność wyrobienia e-podpisu uznawanego w Polsce lub notarialnego ustanowienia lokalnego pełnomocnika. Znacznym ograniczeniem tej formy pozostaje wymóg oparcia umowy spółki wyłącznie na sztywnym wzorcu ministerialnym. Tradycyjna ścieżka daje znacznie większą swobodę, ponieważ opiera się na sporządzeniu pełnego aktu notarialnego. Zagraniczni wspólnicy mogą podpisać go za pośrednictwem pełnomocnika dysponującego upoważnieniem z apostille oraz stosownym tłumaczeniem.
Właściwie przeprowadzona rejestracja spółki z ograniczoną odpowiedzialnością płynnie łączy się z uruchomieniem procesów finansowych i kadrowych. Kompleksowym wsparciem w tym zakresie zajmuje się EXCO A2A Polska, dbając o pełną zgodność rozliczeń z przepisami. Zespół ekspertów przejmuje księgowość i ewidencję podatkową nowego podmiotu zaraz po uzyskaniu wpisu sądowego. Automatyczne nadanie numerów REGON i NIP to zaledwie początek urzędowych formalności nakładanych na przedsiębiorców. Zarząd ma 21 dni na złożenie formularza NIP-8 do właściwego urzędu skarbowego. W przypadku czynnych podatników dochodzi jeszcze obowiązek poprawnej rejestracji VAT-R. Jeśli firma zatrudnia personel, konieczne jest terminowe zgłoszenie płatnika oraz ubezpieczonych pracowników do Zakładu Ubezpieczeń Społecznych.
Wpływ formalności na ostateczny harmonogram startu
Obecność udziałowca z zagranicy niemal zawsze przesuwa w czasie moment rozpoczęcia faktycznej działalności operacyjnej na polskim rynku. Główne opóźnienia wynikają z konieczności pozyskania zagranicznych odpisów rejestrowych, nadania im klauzuli apostille oraz zlecenia certyfikowanych tłumaczeń. Wcześniejsze uporządkowanie struktury właścicielskiej i bezbłędne przygotowanie całej dokumentacji pozwala zredukować ten czas do ustawowego minimum. Płynne przejście od rejestracji do bieżącej obsługi księgowej daje zarządowi pewność, że nowa spółka zyskała solidne fundamenty administracyjne.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

A&M Biuro Rachunkowe Agnieszka Szymanek
Rachunkowość - usługi woj. dolnośląskie54-432 Wrocław, Strzegomska 204A lok. 3
-

Danuta Śpiewok Biuro rachunkowe
Rachunkowość - usługi woj. śląskie41-100 Siemianowice Śląskie, Śmiłowskiego 27
-

Paulina Darłak Doradztwo ubezpieczeniowe
Doradztwo ubezpieczeniowe woj. podkarpackie39-120 Sędziszów Małopolski, Partyzantów 5

Przeczytaj także
-
 Doradztwo i rozliczenia podatkowe
Błędy w rozliczeniu podatkowym. Co grozi za błędy w rozliczeniu podatkowym?
Błędy w rozliczeniu podatkowym zdarzają się niestety dość często. Trzeba jednak pamiętać, że niedopełnienie tego procesu zwykle niesie ze sobą przykre konsekwencje. Kary za źle wypełnione zeznania...
-
 Ubezpieczenia
Ubezpieczenie na życie a zabezpieczenie finansowe rodziny - co musisz wiedzieć?
Ubezpieczenie na życie odgrywa istotną rolę w zapewnieniu finansowej stabilności rodzinie. Inwestycja w taką polisę przynosi liczne korzyści, które warto rozważyć. Decyzja o wyborze odpowiedniego...
-
 Doradztwo i rozliczenia podatkowe
Jakie są etapy wdrażania systemu LOTO w przedsiębiorstwie?
System LOTO (Lock-out, Tag-out) to procedura zapewniająca bezpieczeństwo pracowników podczas pracy z maszynami i urządzeniami. Jego podstawowym celem jest ochrona przed niebezpieczeństwem związanym z...
-
 Doradztwo i rozliczenia podatkowe
Jak biuro księgowe może wspierać przedsiębiorców w zakresie pełnej księgowości?
Biura księgowe odgrywają kluczową rolę w działalności przedsiębiorstw, zwłaszcza w zakresie pełnej księgowości. Współpraca z profesjonalnym biurem przynosi wiele korzyści, takich jak oszczędność...