Jak rosnące ceny mieszkań w Bydgoszczy zmieniają ocenę zdolności i zakres finansowania
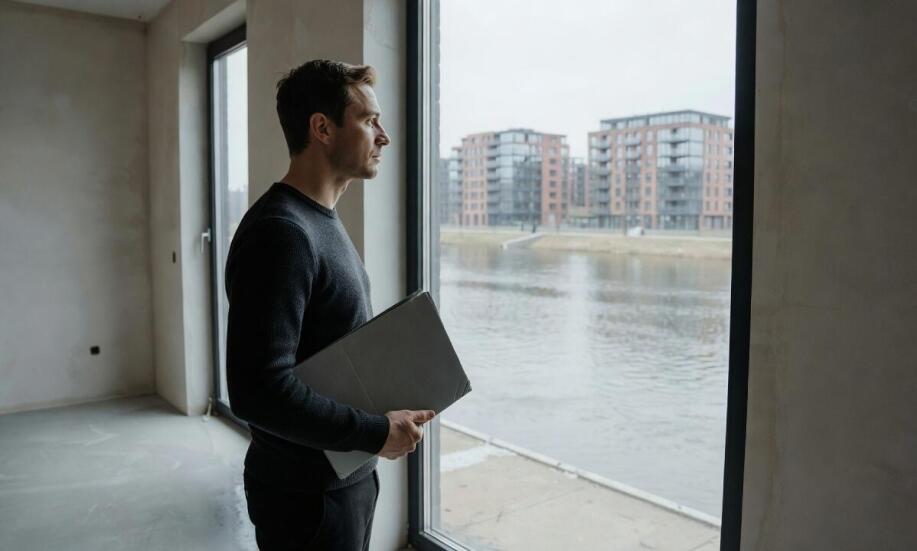
Wzrost cen mieszkań w Bydgoszczy podnosi próg wejścia na rynek nieruchomości i jednocześnie zmienia sposób czytania wniosków o finansowanie przez analityków. Wyższa cena lokalu bezpośrednio zwiększa kwotę wymaganego finansowania oraz wagę wskaźników obciążenia dochodu, a niekoniecznie samo ryzyko po stronie banku. Taka sytuacja wymusza na instytucjach finansowych dokładniejszą weryfikację stabilności budżetu domowego wnioskodawcy. Ocena obejmuje obecne zarobki oraz długoterminowe prognozy dotyczące możliwości terminowego regulowania zobowiązań. Wymagania proceduralne stają się znacznie bardziej rygorystyczne, gdy wnioskowany kapitał zbliża się do maksymalnych limitów zdolności wyliczanych na podstawie znormalizowanych algorytmów.
Jak wyższa cena nieruchomości wpływa na wkład własny i wysokość kredytu?
Wzrost wartości rynkowej lokali mieszkalnych przekłada się bezpośrednio na większą kwotę wymaganego wkładu własnego. Banki komercyjne opierają swoje procedury na wskaźniku LTV, który określa stosunek kwoty pożyczki do wartości zabezpieczenia. Nawet przy zachowaniu minimalnego procentowego udziału środków własnych, nominalna gotówka niezbędna do zapłaty przy akcie notarialnym wyraźnie rośnie. Wyższa wartość wnioskowanego kapitału sprawia, że całkowity budżet staje się podatny na wszelkie wahania rynkowe.
Przeczytaj również: Kredyt hipoteczny a sytuacja finansowa - co warto wiedzieć w Bydgoszczy?
Ta sama wysokość miesięcznego wynagrodzenia może obecnie dawać niższą zdolność finansową niż jeszcze kilkanaście miesięcy temu. Wynika to z faktu, że instytucje finansowe zostawiają szerszy margines bezpieczeństwa względem prognozowanej raty oraz pozostałych stałych obciążeń. Algorytmy bankowe poddają finanse wnioskodawcy rygorystycznym testom odporności na ewentualne zmiany stóp procentowych. Obniża to ostateczną pulę dostępnych środków, nawet jeśli w momencie składania dokumentów miesięczny budżet wydaje się wyjątkowo stabilny.
Przeczytaj również: Fakty i mity na temat kredytów
Kluczowym elementem oceny pozostaje również wskaźnik DTI, określający stosunek wszystkich zobowiązań do uzyskiwanych dochodów netto. Analitycy bardzo szczegółowo porównują planowaną ratę z rzeczywistymi kosztami utrzymania gospodarstwa domowego. Rosnąca kwota kapitału podnosi wartość wskaźnika, co potrafi zauważalnie ograniczyć dostępność ofert w wielu placówkach. Dlatego tak istotne bywa wcześniejsze uporządkowanie historii kont i pozamykanie nieużywanych limitów odnawialnych. Tego typu nieaktywne produkty niepotrzebnie obciążają bankowe wyliczenia i redukują szanse na pozytywną decyzję.
Przeczytaj również: W jaki sposób wyliczana jest zdolność kredytowa?
Jak rynek pierwotny, wtórny i standard mieszkania wpływają na wycenę?
Pochodzenie nieruchomości w dużym stopniu determinuje kryteria stosowane przez rzeczoznawców majątkowych. Rzutuje to bezpośrednio na docelowe parametry ostatecznie zatwierdzonej oferty. Rynek pierwotny wymaga zazwyczaj uwzględnienia dodatkowych kwot na kompleksowe wykończenie lokalu w standardzie deweloperskim. Rynek wtórny z kolei dość często wiąże się z koniecznością dokładnej wyceny kosztów gruntownego remontu. Zauważalnym przykładem z Bydgoszczy jest różnica między zakupem nowoczesnego apartamentu na osiedlu Bartodzieje a nabyciem starszego mieszkania w kamienicy w Śródmieściu. Przy nowym budownictwie banki skupiają się na harmonogramie transz dla dewelopera. Przy starszym lokalu konieczne bywa precyzyjne oszacowanie stanu technicznego instalacji i weryfikacja kosztorysu prac modernizacyjnych.
Standard wyposażenia, powierzchnia użytkowa oraz dokładna lokalizacja budynku tworzą solidny fundament operatu szacunkowego. Zbyt wysoka cena transakcyjna względem średnich wycen w konkretnej dzielnicy może spowodować, że placówka obniży uznawaną wartość zabezpieczenia. Wymusza to na kupującym szybkie uzupełnienie powstałej różnicy z prywatnych oszczędności. Kiedy celuje się w kredyt w Bydgoszczy, warto zdawać sobie sprawę z takich procedur rynkowych. Braki w jednym obszarze wniosku udaje się niekiedy zrównoważyć długą historią zatrudnienia lub udokumentowaniem dodatkowych, legalnych form zarobku.
Działająca w tym obszarze Katarzyna Weiner-Tykwińska zajmuje się pośrednictwem finansowym, analizując szczegółowo dostępne oferty bankowe pod kątem indywidualnych wymogów instytucji. Kompleksowe wsparcie przy kompletowaniu załączników i poprawnym interpretowaniu umów ułatwia terminowe przejście przez wewnętrzne procedury weryfikacyjne. Takie merytoryczne spojrzenie na parametry pozwala sprawniej dopasować rodzaj zobowiązania do specyfiki wybranej nieruchomości.
Dynamika zmian na rynku nieruchomości wymaga od nabywców zupełnie nowego podejścia do analizowania osobistego budżetu. Obecnie centralnym punktem całego procesu transakcyjnego jest utrzymanie bezpiecznych proporcji między ceną kupowanego lokalu a ostatecznym poziomem zadłużenia. Zrozumienie mechanizmów stosowanych przez analityków bankowych pozwala na znacznie bardziej realistyczną ocenę własnych możliwości przed podpisaniem umowy przedwstępnej. Niezależnie od wybranej dzielnicy i standardu mieszkania, staranne przygotowanie do procedury weryfikacyjnej pozostaje bardzo ważnym etapem działań. Umiejętne zinterpretowanie wskaźników narzucanych przez sektor finansowy pozwala zaplanować inwestycję bez nadmiernego przeciążania bieżących kosztów życia.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

Luka Biuro Rachunkowe s.c.
Rachunkowość - usługi woj. małopolskie31-429 Kraków, Łukasiewicza 1 lok. 28
-
LK Progres Biuro Rachunkowe Lucyna Kaczmarek
Rachunkowość - usługi woj. wielkopolskie60-845 Poznań, Kochanowskiego 11 lok. 2a
-

Andrzej Frątczak A I F Biuro Rachunkowe
Rachunkowość - usługi woj. łódzkie93-253 Łódź, Gojawiczyńskiej 22
-

Danuta Śpiewok Biuro rachunkowe
Rachunkowość - usługi woj. śląskie41-100 Siemianowice Śląskie, Śmiłowskiego 27
Przeczytaj także
-
 Doradztwo i rozliczenia podatkowe
Różnice między suplementem diety a wyrobem medycznym
Suplementy diety, tak jak wskazuje ich nazwa, stanowić mogą uzupełnienie codziennej diety. W ich skład wchodzą witaminy, minerały i inne substancje, które są niezbędne do normalnego funkcjonowania...
-
 Ubezpieczenia
Na czym polega opiniowanie roszczeń z umów ubezpieczenia?
Opiniowanie roszczeń z umów ubezpieczenia to istotny proces wpływający na relacje między ubezpieczonymi a ubezpieczycielami. Znaczenie tego działania polega na ocenie zasadności żądań klientów, co ma...
-
 Doradztwo i rozliczenia podatkowe
Kiedy mała firma przestaje mieścić się w KPiR i potrzebuje pełnych ksiąg rachunkowych
Rozwijająca się jednoosobowa działalność gospodarcza z czasem znacząco zwiększa skalę swoich operacji rynkowych. Przedsiębiorca z regionu Mińska Mazowieckiego, dotychczas opierający się na...
-
 Doradztwo i rozliczenia podatkowe
Jakie są kluczowe elementy skutecznego ubezpieczenia firmowego mienia?
Wybór odpowiedniego ubezpieczenia majątkowego ma na celu zabezpieczenie aktywów przedsiębiorstwa. Przy podejmowaniu decyzji o polisie należy uwzględnić specyfikę branży oraz rodzaj mienia, a także...